در شرایطی که بسیاری از بنگاههای تولیدی با قفل شدن نقدینگی، چکهای برگشتی و هزینههای سنگین تأمین مالی دستوپنجه نرم میکنند، اوراق گواهی اعتبار مولد (گام) به عنوان یکی از نوینترین ابزارهای بانکی مطرح شده است. بانک دی نیز با صدور گواهی اعتبار مولد، رسما به این عرصه وارد شده و نقش خود را به عنوان ضامن زنجیره تولید و تسهیلگر رونق اقتصادی تثبیت کرده است. اما این اقدام را نباید صرفا یک گام فنی دید این حرکت، حلقهای از یک راهبرد بزرگتر است که با هدف تبدیل بانک دی از ارائهدهنده خدمات بانکی متعارف به شریک مالی صنایع بزرگ دنبال شده است.
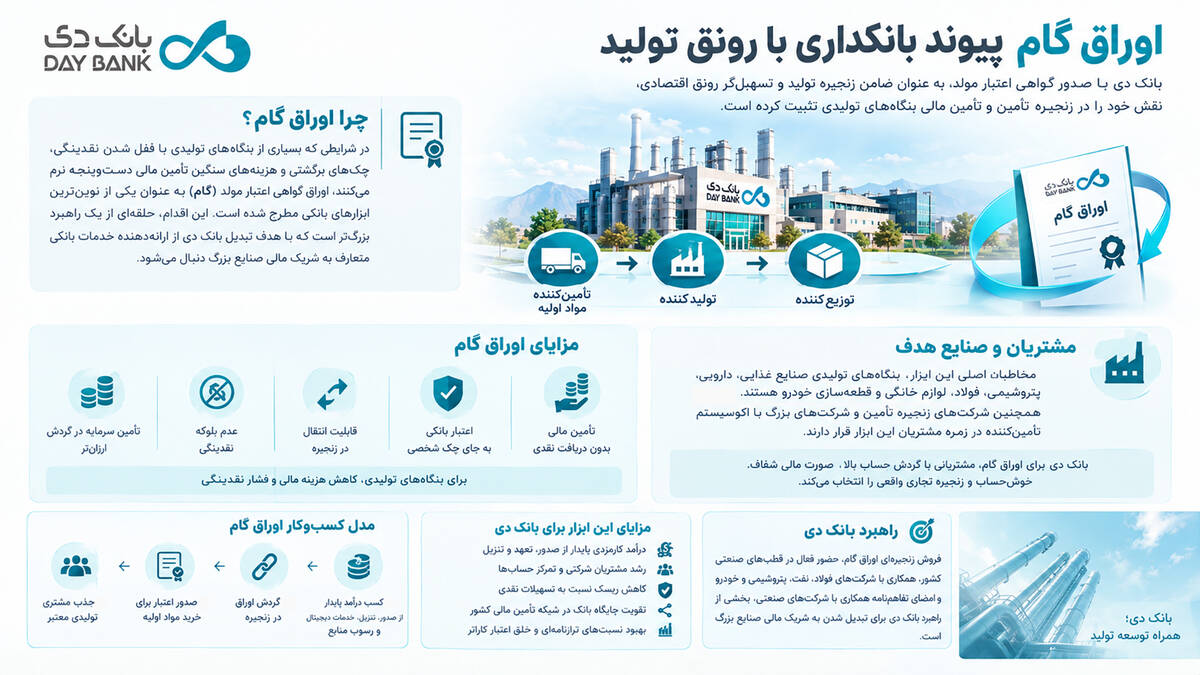
در فرایند صدور اوراق گام، بانک در ازای پرداخت مستقیم پول، یک اعتبار تضمینشده صادر میکند تا بنگاهها بتوانند در زنجیره تأمین خرید و فروش انجام دهند. این اوراق معمولا بین تأمینکننده مواد اولیه، تولیدکننده و فروشنده در گردش است و در سررسید توسط بانک تسویه میشود. به بیان ساده، تولیدکننده مواد اولیه میفروشد و به جای چک عادی، اوراق گام میگیرد و میتواند آن را تا سررسید نگه دارد، در بازار سرمایه تنزیل کند، یا به حلقه بعدی زنجیره منتقل کند. این سازوکار، جریان نقدینگی را در زنجیره تولید روانتر میکند و نیاز به پرداخت نقدی فوری را کاهش میدهد و اینجاست که نقش بانک به عنوان موتور محرکه زنجیره تولید پررنگ میشود. مشتریان اوراق گام عمدتا بنگاههای تولیدی صنایع غذایی، دارویی، پتروشیمی، فولاد، لوازم خانگی و قطعهسازی خودرو هستند که سرمایه در گردش سنگین دارند، خرید نسیه زیاد دارند و نقدینگیشان قفل میشود. همچنین شرکتهای زنجیره تأمین و شرکتهای بزرگ با اکوسیستم تأمینکننده در زمره مشتریان این ابزار قرار میگیرند. بانک دی اخیر برای اوراق گام سراغ مشتریانی رفته که گردش حساب بالا، صورت مالی شفاف، خوشحساب و زنجیره تجاری واقعی دارند.
برای مشتریان، تأمین مالی بدون دریافت نقدی، تآمین سرمایه در گردش ارزانتر، عدم بلوکه نقدینگی، قابلیت انتقال در زنجیره و اعتبار بانکی به جای چک شخصی از جمله مزایای کلیدی این ابزار است که هزینه مالی را کاهش میدهد و فشار نقدینگی را کم میکند. برای بانک دی به عنوان صادرکننده اوراق گام مزایای متعددی وجود دارد از جمله درآمد کارمزدی از صدور، تعهد و تنزیل که بدون مصرف شدید نقدینگی ایجاد میشود و منبعی پایدار برای بانک فراهم میآورد.
همچنین رشد مشتریان شرکتی از طریق ورود به زنجیره مالی مشتری که متمرکز شدن حسابها، رسوب منابع و وابستگی بیشتر مشتری را برای بانک به همراه دارد و جایگاه بانک را در شبکه تأمین مالی کشور تقویت میکند. از طرفی ریسک کمتر نسبت به تسهیلات نقدی چون مصرف تسهیلات مشخص است، معامله واقعی وجود دارد و زنجیره قابل رهگیری است. در نهایت کمک به بانکداری زنجیره تآمین به عنوان ابزار اصلی SCF در ایران و بهبود نسبتهای ترازنامهای از طریق خلق اعتبار کاراتر است.
در حال حاضر مدل کسبوکار اوراق گام برای بانک دی در چهار مرحله خلاصه میشود، جذب مشتری تولیدی معتبر، صدور اعتبار برای خرید مواد اولیه، گردش اوراق در زنجیره و در نهایت کسب درآمد پایدار از صدور، تنزیل، خدمات دیجیتال و رسوب منابع.