در سالی که قیمت خودرو و قطعات یدکی با شیب تندی افزایش یافته داشتن بیمه بدنه خودرو کاملا ضروری است، اما انتخاب یک بیمهنامه معتبر که هم پوشش کافی داشته باشد و هم در زمان پرداخت خسارت، با حداقل زمان دست رانندهها را باز کند که تعمیرگاه را خودش یک تصمیم اقتصادی مهم است که تنها در بیمه بدنه دی پیشبینی شده و آن هم مبتنی بر سطح توانگری مالی شرکت است که میتواند پرداخت نقدی داشته باشد
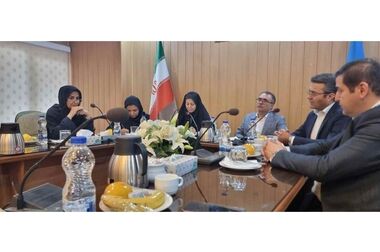
هزینه بیمه بدنه خودرو به نسبت تورم افزایش یافته است، بهطوریکه این رقم برای خودروهای اقتصادی زیر یک میلیارد تومان سال گذشته که حدود ۳ میلیون تومان بود حالا به حدود ۱۰ میلیون تومان برای همان خودرو در سال جاری رسیده چون آن خودرو دیگر قیمتی بالای یک میلیارد دارد و این افزایش نرخ بیمهنامه بازتاب مستقیم رشد قیمت قطعات یدکی است. . خودرو حالا یک سرمایه ارزشمند است و اگر بیمه نداشته باشد مالک خودرو در زمان بروز حادثه ارزش واقعی بیمه نامه را متوجه میشود. سرمایه این شرکت هم اکنون دو همت است و یک افزایش سرمایه ۲۲۵ همتی نیز در راه دارد که با تکیه بر این میزان سرمایه، پرداخت خسارت ناشی از حوادث نیز برای شرکت دشوار نیست. درواقع توانگری مالی و شبکه گسترده نمایندگی عپاملی است که میتواند در شرایط تورمی سال جاری، آرامش خاطر بیشتری برای مالکان خودرو فراهم کند.
شرکت بیمه دی با برخورداری از ۵۳ شعبه و بیش از ۱۷۶۳ نمایندگی در سراسر کشور، یکی از بازیگران اصلی صنعت بیمه کشور است . مهمتر از این اعداد، اپلیکیشن دیدار است که به صورت آنلاین خسارت مشترکین را پرداخت میکند.
بیمهگذار میتواند با اطمینان بیشتری رانندگی کند و به پرداخت خسارت در زمان حادثه امیدوار باشد که در شرایط اقتصادی پرنوسان، به هیچ وجه قابل چشمپوشی نیست.
پوشش بیمه بدنه دی گسترده است
بیمه بدنه دی، مانند بسیاری از بیمهنامههای بدنه، سه خطر اصلی حوادث جزئی و کلی، آتشسوزی و سرقت کلی خودرو پوشش میدهد. اما آنچه میتواند آن را برای رانندگان جذابتر کند، امکان افزودن پوششهای تکمیلی است. بر اساس اطلاعات موجود، بیمهگذار میتواند با پرداخت حق بیمه اضافی، خطراتی مانند شکست شیشه، سرقت درجا (قطعات)، پاشیدن مواد اسیدی و شیمیایی و توقف خودرو در تعمیرگاه را نیز تحت پوشش قرار دهد .
این انعطاف، به راننده اجازه میدهد تا بیمهنامه را متناسب با نیاز و بودجه خود تنظیم کند. برای مثال، کسی که خودروی خود را در پارکینگ منزل نگهداری میکند، ممکن است نیاز کمتری به پوشش سرقت درجا داشته باشد، در حالی که رانندهای که خودرو را در خیابان پارک میکند، این پوشش را ضروری میداند.
یکی از مهمترین تفاوتهای بیمه بدنه با بستههای خدماتی خودروسازان مانند کارت طلایی، شیوه جبران خسارت است. در کارت طلایی، تعهد اصلی بر تعمیر خودرو در شبکه نمایندگیهای همان خودروساز متمرکز است و مالک باید فرآیند تعمیر را در چارچوب آن مجموعه پیش ببرد، اما در بیمه بدنه دی، شرکت بیمهگر ارزش واقعی خسارت را بر پایه ارزیابی فنی، به صورت وجه نقد به مالک پرداخت میکند. این ویژگی، دست مالک را کاملاً باز میگذارد تا خودروی خود را نزد تعمیرکار معتمد خود و با کیفیتی که مطلوبش است، بازسازی کند. در شرایطی که بسیاری از رانندگان به دلایل مختلف، به شبکه نمایندگیها اعتماد کامل ندارند یا زمان کافی برای سپری کردن فرآیندهای اداری طولانی ندارند، این مزیت میتواند تعیینکننده باشد.
بیمه بدنه دی، مانند سایر بیمهنامههای بدنه، از نظام تخفیف عدم خسارت پیروی میکند. بر اساس اعلام این شرکت، هر سال بدون خسارت، تخفیف قابل توجهی به بیمهگذار تعلق میگیرد که میتواند تا ۷۰ درصد نیز برسد و این تخفیف قابل انتقال به خودروی جدید است . این ویژگی در بلندمدت، هزینه تمدید بیمهنامه را به شکل چشمگیری کاهش میدهد و یک سرمایهگذاری اقتصادی برای راننده محسوب میشود. در مقابل، بستههای خدماتی خودروسازان، هزینهشان هر سال بدون اعمال تخفیف عدم استفاده شارژ میشود و قابلیت انتقال به خودروی جدید یا اعضای خانواده را ندارند .
عملکرد بیمه دی با حداقل شکایات بدنه
در کنار مزایای ذکر شده، آگاهی از عملکرد شرکتها در رسیدگی به شکایات نیز بخشی از یک انتخاب آگاهانه است. بر اساس گزارشهای منتشرشده از سامانه شکایات بیمه مرکزی، در میان شرکتهای فعال در حوزه بیمه بدنه، نام بیمه دی در فهرست شرکتهایی که بیشترین شکایات «وارده» را داشتهاند، دیده نمیشود که نشان میدهد بیمه دی در مقایسه با رقبا، عملکرد قابل قبولتری در مدیریت خسارت و پاسخگویی به بیمهگذاران داشته است. در بازاری که شکایات از بیمه بدنه رو به افزایش است، این موضوع میتواند یک نقطه قوت نسبی برای این شرکت محسوب شود.
به گزارش جهش اقتصاد ، بیمه بدنه دی در سال ۱۴۰۵، گزینهای است که به ویژه برای رانندگانی مناسب به نظر میرسد که به دنبال دریافت خسارت نقدی و آزادی عمل در انتخاب تعمیرگاه هستند، به تخفیفهای بلندمدت عدم خسارت اهمیت میدهند و به توان مالی شرکت بیمهگر برای پرداخت خسارت در شرایط تورمی اطمینان دارند. در مقابل، کسانی که ترجیح میدهند خودروی خود را صرفاً در شبکه نمایندگیهای رسمی خودروساز تعمیر کنند، ممکن است بستههای خدماتی خودروسازان را ترجیح دهند. اما برای اکثر رانندگان، به ویژه در شرایطی که قیمت قطعات و دستمزد تعمیرات هر روز تغییر میکند، بیمه بدنهای که خسارت را نقداً و بر اساس ارزش واقعی روز پرداخت میکند، میتواند انتخاب هوشمندانهتری باشد.