مدیرعامل فولاد خوزستان با انتقاد از فرمول فعلی قیمتگذاری گاز صنایع فولادی گفت: هزینه انرژی در کشور از سطح قابلقبول برای رقابتپذیری صنعت فراتر رفته و عاملی که روزگاری پیشران توسعه فولاد بود، اکنون به مانعی در مسیر رشد این صنعت تبدیل شده است.
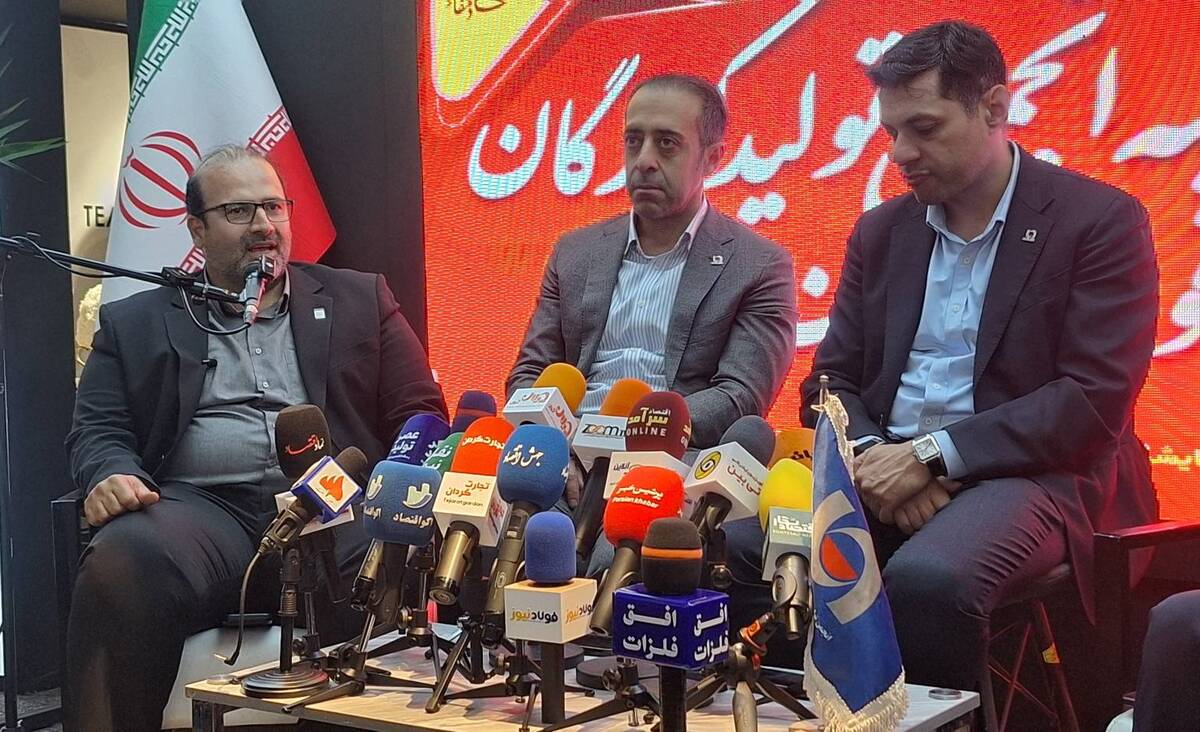
مهندس امین ابراهیمی مدیرعامل شرکت فولاد خوزستان، در حاشیه سومین روز از بیستوسومین نمایشگاه بینالمللی ایرانمتافو و در غرفه این شرکت، با اشاره به روند توسعه صنعت فولاد کشور اظهار کرد: یکی از پرسشهای مهم در حوزه صنعت و بازار سرمایه این است که آیا رشد صنعت فولاد در کشور یک اتفاق بوده یا بر اساس یک راهبرد استراتژیک شکل گرفته است. در پاسخ باید گفت توسعه این صنعت تحت تأثیر پیشرانهای مختلفی قرار داشته که یکی از مهمترین آنها دسترسی به گاز بوده است.
وی با اشاره به توسعه زیرساختهای گازی کشور پس از راهاندازی فازهای پارس جنوبی افزود: با ورود پارس جنوبی به مدار تولید در دهه ۸۰، ظرفیت تولید گاز کشور از حدود ۲۰۰ میلیون مترمکعب در روز به ۷۵۰ میلیون مترمکعب رسید و در همان مقطع، توسعه فناوری احیای مستقیم بهعنوان یکی از مسیرهای اصلی تولید فولاد در دستور کار شرکتهای فولادی قرار گرفت.
مدیرعامل فولاد خوزستان با تأکید بر نقش گاز در فرآیند تولید فولاد تصریح کرد: گاز در صنعت فولاد نه خوراک است و نه صرفاً سوخت؛ بلکه بخشی از فناوری و فرآیند تولید به شمار میرود. بر همین اساس، توسعه صنعت فولاد کشور نیز متناسب با این فناوری و ظرفیتهای گازی شکل گرفته است.
قیمتگذاری گاز با مزیت رقابتی صنعت فولاد همخوانی ندارد
ابراهیمی با اشاره به سهم صنعت فولاد از مصرف گاز کشور گفت: سهم صنعت فولاد از کل مصرف گاز کشور حدود پنج تا هفت درصد است، اما با وجود این سهم، امروز قیمتگذاری گاز مصرفی فولادسازان بر اساس شاخصهای هابهای جهانی انجام میشود؛ شاخصهایی که بخشی از آنها به بازارهای وارداتی و تحولات بینالمللی وابسته هستند.
وی ادامه داد: دو شاخص مهم TTF و هنریهاب در فرمول قیمتگذاری گاز مورد استفاده قرار میگیرند و افزایش قیمت در هابهای اروپایی، بهویژه تحت تأثیر تنشهای منطقهای و تحولات بازار انرژی، بر قیمت گاز صنایع فولادی کشور نیز اثرگذار است؛ بهطوری که افزایش ۲۵ درصدی قیمت در هابهای اروپایی میتواند بر نرخ گاز شرکتهای فولادی تأثیر بگذارد.
نایبرئیس انجمن تولیدکنندگان فولاد ایران با بیان اینکه اصلاح فرمول قیمتگذاری گاز یکی از مطالبات جدی صنعت فولاد است، اظهار کرد: در حال حاضر قیمت گاز مصرفی صنعت فولاد به ۹.۸ سنت رسیده که تقریباً دو برابر نرخهایی است که کشورهایی مانند قطر، عمان، عربستان و ترکیه برای صنایع خود در نظر گرفتهاند. این کشورها حتی در قالب قراردادهای بلندمدت ۱۰ ساله، نرخهایی در محدوده پنج تا شش سنت به صنایع خود ارائه میکنند.
وی افزود: با این شرایط، دیگر نمیتوان از مزیت انرژی ارزانقیمت برای صنعت فولاد کشور سخن گفت. در واقع، همان عاملی که در گذشته یکی از پیشرانهای توسعه این صنعت بود، اکنون به عاملی بازدارنده در مسیر توسعه آینده آن تبدیل شده است.
ابراهیمی تأکید کرد: انتظار ما از مسئولان و سیاستگذاران این است که در کوتاهترین زمان ممکن، فرمول قیمتگذاری گاز صنایع فولادی را اصلاح کنند؛ چراکه هزینه انرژی در حال حاضر از سطح قابلقبول برای رقابتپذیری صنعت فراتر رفته است.
از دست رفتن تولید در فولاد خوزستان بر اثر جنگ و ناترازی انرژی
مدیرعامل فولاد خوزستان در بخش دیگری از سخنان خود با تشریح آثار جنگ و محدودیتهای انرژی بر عملکرد تولیدی این شرکت گفت: تاکنون حدود شش کوره و نزدیک به ۷۰ درصد ظرفیت واحدهای احیای مستقیم به مدار تولید بازگشته است، اما در مجموع یک میلیون و ۴۰۰ هزار تن از تولید شرکت از دست رفته که ۷۰۰ هزار تن آن ناشی از جنگ و ۷۰۰ هزار تن دیگر ناشی از ناترازی برق و گاز بوده است.
ابراهیمی با اشاره به برنامه تولید فولاد خوزستان تا پایان سال اظهار کرد: برای تحقق برنامه تولید ۲.۸ میلیون تن، به روزانه ۴.۲ میلیون مترمکعب گاز و حدود ۴۵۰ مگاوات برق نیاز داریم. با توجه به شرایط ایجادشده و محدودیتهای موجود، پیشبینی میکنیم تا پایان سال به تولیدی نزدیک به ۲.۸ میلیون تن دست پیدا کنیم.
وی اضافه کرد: بودجه تولید شرکت نیز با توجه به شرایط ناشی از جنگ و آثار آن بر فعالیت واحدهای تولیدی، نسبت به برنامه اولیه اصلاح شده است.
محدودیتهای ارزی و فروش، حاشیه سود فولادسازان را کاهش داده است
مدیرعامل فولاد خوزستان در ادامه با اشاره به عوامل مؤثر بر کاهش حاشیه سود شرکتهای فولادی گفت: کاهش حاشیه سود در صنعت فولاد تنها به افزایش هزینههای تولید محدود نمیشود و بخش درآمدی شرکتها نیز تحت تأثیر عواملی همچون نرخ ارز و سازوکارهای فروش در بازار داخلی و صادراتی قرار دارد.
وی افزود: در حال حاضر، بخش عمده فولادسازان ناچار هستند ارز حاصل از صادرات خود را بر مبنای نرخ ارز مبادلهای عرضه کنند، در حالی که برخی بخشهای زنجیره فولاد با برخورداری از مجوزهای قانونی، امکان عرضه ارز بر مبنای نرخ توافقی را دارند. این تفاوت در سازوکار بازگشت ارز، بر درآمد صادراتی و قدرت رقابت شرکتهای فولادی تأثیر میگذارد.
ابراهیمی با اشاره به اثرگذاری این شرایط بر بازار صادراتی تصریح کرد: در شرایط فعلی، صادرات برای برخی فولادسازان از نظر درآمدی حدود ۱۰ واحد پایینتر از فروش داخلی قرار میگیرد و این مسئله در کنار محدودیتهای بازار داخلی و سازوکارهای بورس کالا، بر حاشیه سود شرکتها اثرگذار است.
رشد قیمت محصولات فولادی از تورم و افزایش نرخ ارز عقب ماند
وی با اشاره به فاصله رشد قیمت محصولات فولادی با نرخ تورم اظهار کرد: نرخ تورم نقطهبهنقطه در سال ۱۴۰۴ حدود ۷۴ تا ۷۵ درصد بود و نرخ ارز مبادلهای نیز حدود ۱۱۰ درصد افزایش پیدا کرد، اما افزایش قیمت محصولات و مقاطع فولادی در زنجیره فولاد حدود ۵۷ درصد بوده است. این آمار نشان میدهد که رشد قیمت محصولات فولادی حتی به نرخ تورم نیز نرسیده است.
مدیرعامل فولاد خوزستان خاطرنشان کرد: اگر قیمتها در زنجیره فولاد متناسب با واقعیتهای اقتصادی اصلاح شود و مداخلات مستقیم و غیرمستقیم در سازوکار بازار کاهش یابد، این صنعت ظرفیت رشد بیشتری خواهد داشت و بخشی از افزایش هزینههای تولید نیز از طریق بهبود درآمدها قابل جبران خواهد بود.
ابراهیمی در پایان تأکید کرد: بخشی از کاهش حاشیه سود شرکتهای فولادی ناشی از محدودیت در بخش درآمدی و کنترل قیمتهاست و باید به این نکته توجه داشت که صنعت فولاد بهرغم افزایش هزینههای تولید، هنوز متناسب با تورم رشد قیمتی نداشته است؛ بنابراین نباید افزایش قیمت محصولات فولادی را بهعنوان عامل اصلی گرانی در اقتصاد کشور تلقی کرد.