ضرابیه: معیار موفقیت شرکتهای بیمه نباید صرفاً میزان فروش باشد؛ اعتماد بیمهگزار، کیفیت سودآوری و توان ایفای تعهدات باید در مرکز ارزیابی عملکرد قرار گیرد.
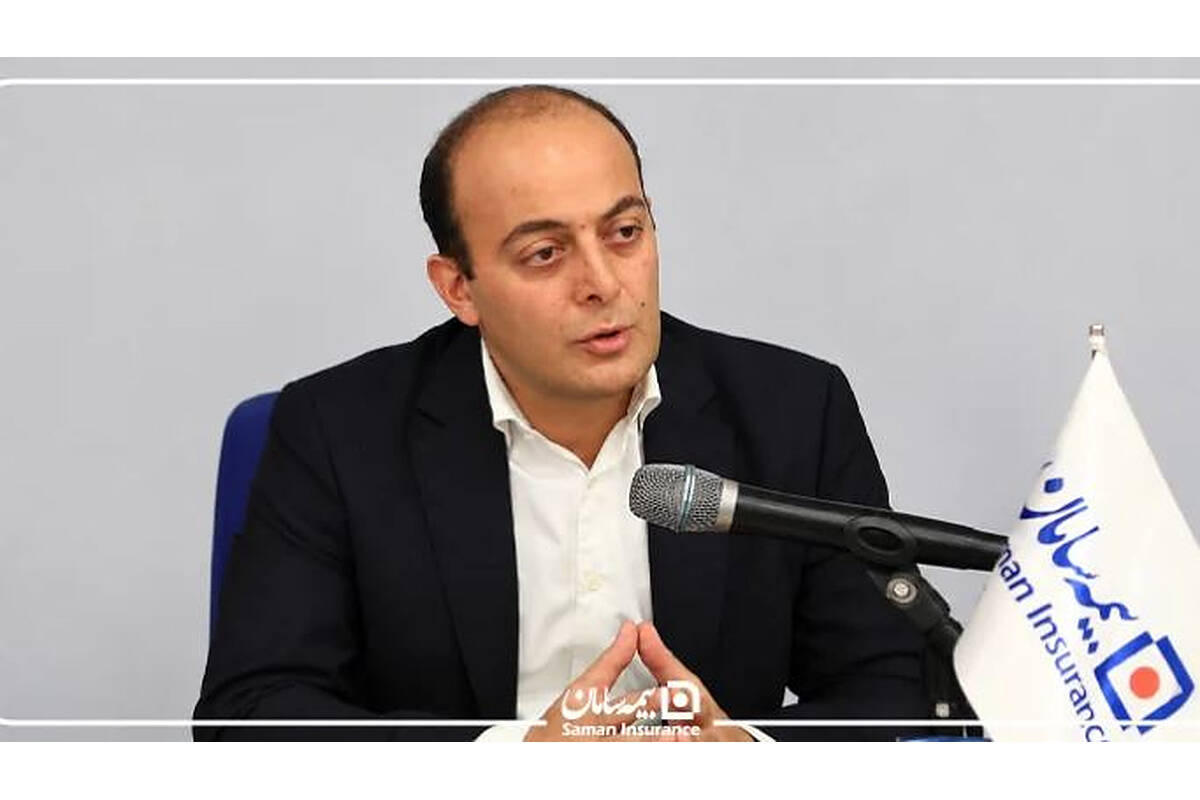
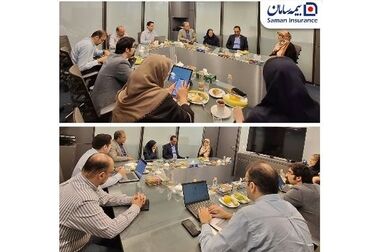
به نقل از روابط عمومی بیمه سامان، احمدرضا ضرابیه، مدیرعامل بیمه سامان، در حاشیه هجدهمین نمایشگاه نظام مالی (افکس 1405)، با اشاره به ضرورت تغییر رویکرد مدیریتی در صنعت بیمه اظهار داشت که رشد پرتفوی و افزایش حقبیمه تولیدی، بهتنهایی نمیتواند نشاندهنده موفقیت یک شرکت بیمه باشد و آنچه در بلندمدت جایگاه شرکتهای بیمه را تعیین میکند، کیفیت رشد، پایداری مالی و اعتماد بیمهگزاران است.
ضرابیه با اشاره به رشد قابل توجه حقبیمه تولیدی صنعت بیمه طی سالهای اخیر گفت: «وقتی درباره رشد صنعت بیمه صحبت میکنیم، باید میان رشد اسمی و رشد واقعی تفاوت قائل شویم. در اقتصادی که با تورم بالا مواجه است، افزایش مبلغ حقبیمهها لزوماً به معنای گسترش واقعی پوشش بیمهای نیست. ممکن است ارزش ریالی بازار افزایش پیدا کرده باشد، اما تعداد خانوارها و بنگاههای تحت پوشش یا میزان حمایت واقعی آنها رشد متناسبی نداشته باشد.»
وی افزود: «به اعتقاد من، برای ارزیابی توسعه صنعت بیمه باید پرسشهای متفاوتی مطرح کنیم: چه تعداد از خانوارهایی که پیشتر بیمه نداشتند، تحت پوشش قرار گرفتهاند؟ چه میزان از ریسکهای اقتصادی و اجتماعی کشور به صنعت بیمه منتقل شده است؟ بیمهگزاران چقدر از خدمات رضایت دارند و خسارتها با چه سرعت و کیفیتی پرداخت میشوند؟ اینها شاخصهایی هستند که توسعه واقعی صنعت را نشان میدهند.»
مدیرعامل بیمه سامان با اشاره به فاصله ضریب نفوذ بیمه در ایران با متوسط جهانی اظهار داشت: «بر اساس آمارهای منتشرشده، ضریب نفوذ بیمه در ایران حدود 3 درصد است، در حالی که متوسط جهانی در محدوده 7٫2 درصد قرار دارد. این فاصله نشان میدهد بازار بالقوه بسیار بزرگی پیش روی صنعت بیمه ایران وجود دارد؛ اما نمیتوان صرفاً با افزایش تبلیغات یا توسعه شبکه فروش به آن دست پیدا کرد. مهمترین پیشنیاز توسعه بازار، ایجاد اعتماد عمومی به کارکرد بیمه است.»
ضرابیه با تأکید بر اینکه پرداخت خسارت مهمترین لحظه ارتباط بیمهگزار با شرکت بیمه است، گفت: «مشتری ممکن است در زمان خرید بیمهنامه، کیفیت واقعی خدمات شرکت را بهدرستی تشخیص ندهد. اما وقتی خسارتی اتفاق میافتد، دقیقاً متوجه میشود چه خدمتی خریداری کرده است. از نظر من، اعتماد به صنعت بیمه بیش از هر چیز در فرایند رسیدگی و پرداخت خسارت ساخته یا تخریب میشود.»
وی با تشریح ارتباط میان مدیریت نقدینگی و کیفیت خدمات بیمهای افزود: «اگر شرکت بیمه در زمان فروش، حقبیمه را بهموقع وصول نکند یا بدون توجه کافی به قیمتگذاری ریسک و سودآوری، صرفاً به دنبال افزایش پرتفوی باشد، آثار این تصمیمات دیر یا زود در توان پرداخت خسارت نمایان خواهد شد. به همین دلیل معتقدم مدیریت نقدینگی، وصول مطالبات و انضباط در پذیرش ریسک، موضوعاتی صرفاً مالی نیستند؛ بلکه مستقیماً بر حقوق بیمهگزاران و اعتماد عمومی تأثیر میگذارند.»
مدیرعامل بیمه سامان تصریح کرد: «من ترجیح میدهم یک ریال کمتر بفروشم، اما تعهدات خود را بهموقع انجام دهم. رشد مطلوب برای ما رشدی است که به وصول واقعی حقبیمه، سودآوری فنی و توان پایدار پرداخت خسارت منجر شود. فروش بیشتر، اگر با ایجاد مطالبات غیرقابل وصول یا تعهدات نامتناسب همراه باشد، نهتنها ارزشآفرین نیست، بلکه میتواند ثبات مالی بیمهگر را تضعیف کند.»
ضرابیه با حمایت از توسعه فروش دیجیتال بیمه افزود: «فناوری و پلتفرمهای آنلاین میتوانند دسترسی مردم به خدمات بیمهای را افزایش دهند، هزینه توزیع را کاهش دهند و تجربه مشتری را بهبود ببخشند. اما تحول دیجیتال باید در کنار تسهیل فروش، به انضباط مالی نیز کمک کند. حقبیمهای که از مشتری دریافت شده باید در چارچوب زمانی مشخص و قابل نظارت به بیمهگر منتقل شود. نمیتوان فروش را دیجیتال کرد، اما جریان وجوه و تسویه تعهدات را بدون چارچوب شفاف رها کرد.»
وی درباره برنامههای بیمه سامان در حوزه فناوری نیز اظهار داشت: «تمرکز ما بر توسعه زیرساختهای فروش مبتنی بر API، تسریع فرایندهای رسیدگی و پرداخت خسارتهای خرد، گسترش خدمات الکترونیک درمان و استفاده مؤثرتر از دادهها در شناخت نیازهای مشتریان است. همچنین هوش مصنوعی میتواند در حوزههایی مانند ارزیابی ریسک، قیمتگذاری، شناسایی تقلب و بهبود خدمات نقش مهمی ایفا کند. هدف نهایی ما این است که مشتری با مراجعه کمتر، خدمات سریعتر و باکیفیتتری دریافت کند.»
ضرابیه در پایان تأکید کرد: «آینده صنعت بیمه متعلق به شرکتهایی است که بتوانند سه ویژگی را همزمان ایجاد کنند: اعتماد مشتری، سلامت مالی و نوآوری در خدمات. صنعت بیمه برای توسعه واقعی باید از رقابت صرف بر سر حجم فروش فاصله بگیرد و به رقابت بر سر کیفیت تعهدات، سرعت خدمترسانی و ارزشآفرینی برای بیمهگزاران حرکت کند. من معتقدم بزرگترین فرصت رشد صنعت بیمه ایران، جلب اعتماد کسانی است که هنوز بیمه را بهعنوان یک ضرورت در زندگی و کسبوکار خود نپذیرفتهاند.»